- La cité-État est l’un des marchés des paiements les plus numérisés au monde, et pourtant le montant des espèces en circulation augmente depuis 2021.
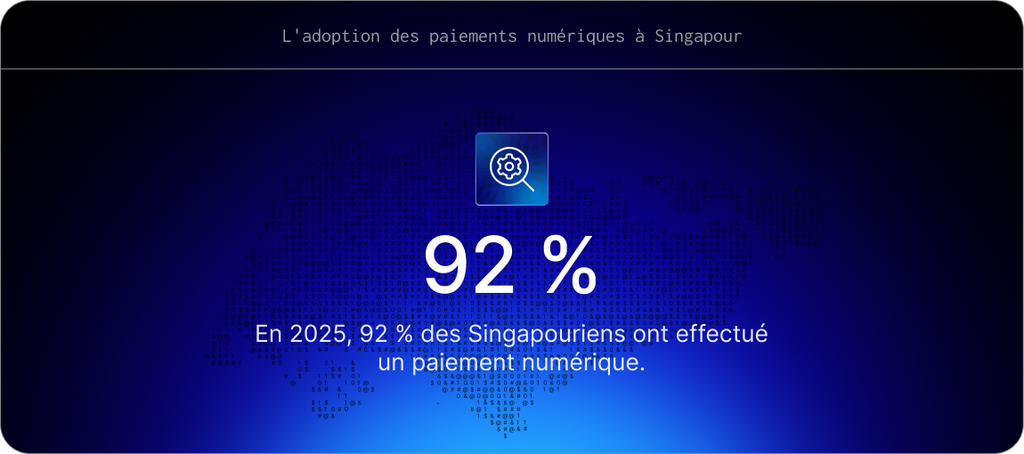
- En 2025, 92 % des Singapouriens ont effectué un paiement numérique, tandis que le volume des chèques diminue de près de 28 % par an.
- Le système de paiement instantané PayNow couvre plus de neuf Singapouriens sur dix et environ 350 000 entreprises.
- Les nouvelles lignes directrices sur l’IA exigent des banques un mécanisme d’arrêt d’urgence et une procédure de retour à une version antérieure pour les systèmes à haut risque.
Le système financier de Singapour et ses banques ont parcouru un long chemin depuis l’époque où le dollar espagnol faisait office de monnaie dans la cité-État, au XIXe siècle. Ce n’est qu’en juin 1967, deux ans après son indépendance, que cet ancien comptoir commercial et ancienne colonie de l’Empire britannique a introduit sa propre monnaie, le dollar de Singapour. Aujourd’hui, Singapour se classe au quatrième rang du Global Financial Centres Index 2026, qui évalue 120 villes selon plusieurs critères, notamment la compétitivité, la réputation et les cadres juridiques et réglementaires. Trois points seulement séparent Singapour de New York, première place financière mondiale, tandis que Londres et Hong Kong occupent respectivement les deuxième et troisième places.
La Monetary Authority of Singapore (MAS) est à la fois la banque centrale de la cité-État et son autorité intégrée de régulation financière. Elle supervise un secteur qui comprend notamment les banques traditionnelles, les fonds de pension, les compagnies d’assurance, les bourses, les sociétés de transfert de fonds, les fintechs et les prestataires de services de paiement.
Le total des actifs sous gestion à Singapour a augmenté de 10,1 % en 2025 pour atteindre 6 700 milliards de dollars de Singapour, porté par une croissance généralisée dans les secteurs de la banque, de l’assurance et de la gestion d’actifs et de patrimoine, indique la MAS dans son dernier rapport annuel.
Le secteur des fintechs est lui aussi florissant, contribuant à faire de Singapour l’un des marchés des paiements les plus numérisés au monde. Pour la seule année 2025, 92 % des Singapouriens ont effectué un paiement numérique, tandis que le volume des chèques diminue de près de 28 % par an, selon un rapport de PwC Singapore et de la Singapore FinTech Association (SFA).
Malgré l’essor des paiements numériques, le gouvernement vise une économie moins dépendante des espèces plutôt qu’une société sans espèces. L’objectif est d’éviter les difficultés que rencontrent des pays comme la Suède, qui est en passe de devenir la première société sans espèces au monde, mais se heurte désormais à des problèmes tels que la hausse de la cyberfraude et l’exclusion financière des personnes âgées et des populations moins à l’aise avec les technologies.
Dans notre série Banking is Local, nous examinons comment Singapour est devenue l’une des principales places financières refuges au monde et pourquoi son modèle d’économie moins dépendante des espèces contribue à façonner sa réglementation des fintechs et de l’IA.
Quelles sont les principales banques de Singapour ?
Le secteur bancaire de Singapour est dominé par trois banques locales, aux côtés de divers acteurs étrangers se disputant une part des activités de banque d’entreprise, de banque privée et des opérations transfrontalières de cette place financière refuge.
| Banque | Actifs sous gestion (gestion de patrimoine ; S1 2026) |
| DBS Bank | 516 milliards de dollars de Singapour |
| OCBC | 350 milliards de dollars de Singapour |
| UOB | 204 milliards de dollars de Singapour |
Sources : Yahoo Finance, OCBC et Wealth Briefing Asia
Alors que de nombreuses banques à Singapour se concentrent sur les particuliers fortunés et le développement de leurs activités de gestion de patrimoine, deux produits financiers singuliers ont vu le jour pour aider les citoyens ordinaires à atteindre leurs objectifs financiers à long terme.
Le premier est le CPF Lifelong Income for the Elderly (CPF LIFE), un régime national de rente viagère assurant contre le risque de longévité, géré par le Central Provident Fund Board, un organisme public placé sous la tutelle du ministère de la Main-d’œuvre.
Les citoyens singapouriens et les résidents permanents nés après 1958 qui disposent d’au moins 60 000 dollars de Singapour sur leur épargne-retraite CPF avant l’âge de 65 ans sont automatiquement affiliés au CPF LIFE.
Les citoyens commencent à cotiser à leur épargne CPF dès leur entrée dans la vie active, à un taux qui dépend de leur âge. Ce taux peut aller de 12,5 % à 37 % du salaire mensuel, et les employeurs sont également tenus de cotiser à l’épargne de leurs salariés. À la retraite, les citoyens ont le choix entre trois formules proposant différents montants de versements mensuels pour le reste de leur vie.
Le second est le Singapore Savings Bond (SSB), une obligation d’épargne émise par l’État et destinée aux investisseurs particuliers. Géré par la MAS, le SSB à dix ans associe la sécurité relative de la dette publique à la souplesse d’un compte d’épargne classique. Accessible à partir de 500 dollars de Singapour, il offre un taux d’intérêt progressif qui augmente avec la durée de détention de l’obligation, sans pénalité en cas de remboursement anticipé.
Quels paiements et applications numériques les Singapouriens utilisent-ils ?
Avec plus de 1 800 fintechs opérant aux côtés des banques, Singapour est devenue un leader mondial des paiements numériques, grâce à une réglementation favorable à l’innovation et à de solides partenariats public-privé, selon le rapport de PwC Singapore et de la SFA.
« Grâce à l’adoption de technologies comme les paiements en temps réel, les portefeuilles numériques, la blockchain et l’intelligence artificielle, Singapour est devenue un pôle régional et mondial d’innovation dans les paiements », souligne le rapport.
Cela comprend le lancement du système national de paiement instantané PayNow, ainsi que le développement des portefeuilles mobiles et des connexions de paiement transfrontalières dans le cadre de Project Nexus, un projet du pôle d’innovation de la Banque des règlements internationaux.
Un rapport de la MAS et de l’Association of Banks in Singapore (ABS) indique que PayNow comptait environ 11 millions d’identifiants enregistrés en décembre 2025, couvrant plus de neuf Singapouriens sur dix et environ 350 000 entreprises.
Lancé en 2017, PayNow s’appuie sur 23 banques participantes et six établissements de paiement et autres participants non bancaires. Il est principalement utilisé pour les transferts entre particuliers, les paiements par QR code dans les stands de restauration et les commerces physiques, les paiements aux commerçants en ligne sur les plateformes et applications de commerce électronique, ainsi que les paiements des entreprises, notamment le versement des salaires. En 2025, PayNow a traité environ 154 milliards de dollars de Singapour de paiements de particuliers et 147 milliards de paiements d’entreprises, auxquels s’ajoutent 371 millions de dollars de Singapour de paiements transfrontaliers, précise le rapport.
Les Singapouriens ont également le choix entre plusieurs banques entièrement numériques et autres applications de paiement, comme DBS PayLah!, qui permet aux utilisateurs de transférer des fonds, de payer des factures, de commander des repas, de réserver des trajets et d’acheter des billets de cinéma.
Grab est une fintech locale lancée en 2013 comme application de réservation de taxis. Elle est depuis devenue une super-application du quotidien proposant aussi bien la livraison de repas et de courses que la réservation de restaurants, un portefeuille numérique et de paiement.
L’entreprise s’est développée dans d’autres pays d’Asie, notamment au Cambodge, en Indonésie, aux Philippines et en Malaisie. En août, elle a annoncé que son chiffre d’affaires du deuxième trimestre avait bondi de 22 % sur un an pour atteindre 997 millions de dollars américains, tandis que le nombre d’utilisateurs actifs mensuels ayant effectué une transaction atteignait 54 millions sur la même période.
Pourquoi les banques de Singapour misent-elles encore sur les espèces ?
Malgré sa réputation de pôle mondial des paiements numériques, le montant des espèces en circulation à Singapour augmente chaque année depuis 2021 et a atteint 69,45 milliards de dollars de Singapour en juin 2026, selon les données gouvernementales.
Parallèlement, les retraits aux distributeurs automatiques ont totalisé 55,14 milliards de dollars de Singapour en 2024, soit davantage que l’ensemble des paiements par carte de débit, qui s’élevaient à 49,52 milliards, et plus de la moitié des 99,39 milliards dépensés par carte de crédit la même année. Cela représente une baisse progressive d’environ 14 % sur sept ans, plutôt qu’un effondrement, selon le rapport de PwC et de la SFA.
Les espèces représentaient également 10 % de la valeur des paiements des consommateurs aux entreprises en 2025, soit un peu plus que la moyenne de 9 % observée dans des marchés comparables où la carte domine, notamment la Suède, l’Australie, Hong Kong, la Suisse et le Royaume-Uni, relève le rapport de la MAS et de l’ABS.
Alors que de nombreuses banques dans d’autres pays ferment des agences, celles de Singapour se sont engagées à renforcer leur présence physique. Selon une annonce de l’ABS en juin, les principales banques de détail, dont DBS, OCBC, UOB ainsi que l’opérateur de paiement NETS, se sont engagées à mettre à disposition un distributeur automatique, une agence ou un point de retrait d’espèces à moins de 500 mètres de chaque immeuble résidentiel de grande hauteur du parc public d’ici fin 2027.
Cet engagement s’inscrit dans un ensemble de 20 initiatives visant à mieux servir la population de la cité-État, qui vieillit rapidement et dont un citoyen sur cinq a désormais plus de 65 ans. Les banques veilleront également à ce qu’un distributeur automatique, une agence ou un point de retrait d’espèces soit accessible à moins de 500 mètres de chaque pôle de transport, centre de restauration populaire et grand supermarché d’ici fin 2026, ajoute l’ABS.
« Cette démarche portée par le secteur est la première du genre en Asie et traduit une prise de conscience commune à l’ensemble du secteur bancaire : le vieillissement est un processus et les services bancaires doivent évoluer au rythme des besoins des seniors », souligne l’ABS.
Pourquoi Singapour a-t-elle introduit des contraintes aux paiements instantanés ?
En octobre 2025, la MAS a travaillé avec les banques de détail de Singapour pour imposer délibérément des étapes supplémentaires aux retraits de montants importants, afin de protéger les clients contre les cybercriminels. Si cette mesure implique de sacrifier une part de commodité au profit de la sécurité, les clients ont accepté ce ralentissement et ont jusqu’à présent choisi de mettre à l’abri près de 44 milliards de dollars de Singapour grâce à Money Lock, un dispositif qui empêche quiconque, y compris les escrocs, de transférer par voie numérique les montants « verrouillés ».
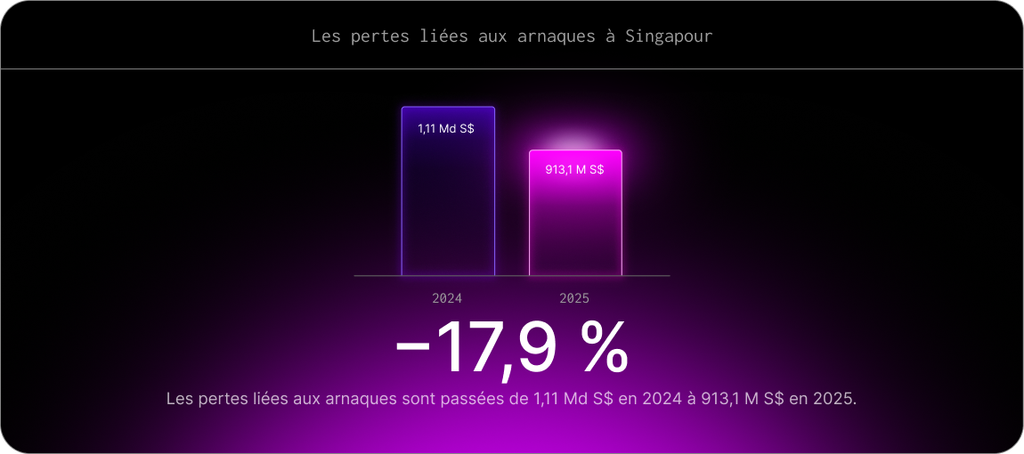
Ces efforts commencent à porter leurs fruits : le nombre de cas d’escroquerie et de cybercriminalité a reculé de 24,8 % en 2025, selon les données compilées par la police de Singapour. En valeur, les pertes liées aux escroqueries ont également diminué de 17,9 %, passant de 1,11 milliard de dollars de Singapour en 2024 à 913,1 millions en 2025.
Il reste toutefois du travail à accomplir. Ainsi, le rapport de la MAS et de l’ABS a comparé PayNow aux systèmes de paiement instantané de 11 autres marchés et constaté un retard sur un critère important : la protection des utilisateurs. Il a également souligné que la gestion des litiges et la récupération des fonds reposent encore principalement sur des processus papier, les demandes de rappel de fonds étant transmises manuellement entre les banques.
Comment Singapour réglemente-t-elle l’IA dans les banques ?
La MAS a commencé à travailler sur la réglementation de l’IA dans la finance bien avant son essor. Elle a notamment publié en 2018 les principes FEAT (Fairness, Ethics, Accountability and Transparency, soit équité, éthique, responsabilité et transparence), un ensemble de lignes directrices visant à garantir une utilisation responsable de l’IA et de l’analyse de données dans le secteur bancaire et financier.
Sont ensuite arrivés la boîte à outils Veritas, destinée à rendre ces principes applicables et vérifiables, puis Project MindForge, une initiative collaborative du secteur pilotée par la MAS. Cette initiative a élaboré une boîte à outils de gestion des risques comprenant trois publications consacrées aux technologies d’IA traditionnelle, générative et agentique.
Ces nouvelles lignes directrices, lancées en 2025, exigent des mesures de secours, notamment une procédure de retour à une version antérieure pour les systèmes à haut risque et un « mécanisme d’arrêt d’urgence permettant de désactiver le cas d’usage », ainsi que la désignation d’une personne responsable. La supervision humaine est également graduée, selon que l’humain intervient dans le processus, le supervise ou en est absent. Les clients doivent par ailleurs disposer d’un moyen de contester une décision de l’IA ou d’en demander le réexamen.
Ces publications comprennent des études de cas d’établissements financiers. Dans l’un des exemples, DBS indique avoir déployé son assistant CodeBuddy avec une mesure de repli permettant aux utilisateurs de le désactiver, tandis que Prudential prévoit de pouvoir supprimer ou remplacer entièrement un composant d’IA. Un autre établissement a classé par définition comme étant à haut risque tout cas d’usage comportant des actions automatisées sans intervention humaine dans le processus.
Quel avenir pour les paiements par IA agentique à Singapour ?
Alors que la question des paiements par IA agentique avait été reportée dans l’attente d’une clarification des responsabilités, leur arrivée pourrait être bien plus proche que prévu. Le 10 septembre, Ant International, Mastercard et Visa ont annoncé avoir entamé une collaboration sur un cadre d’interopérabilité Know-Your-Agent (KYA) destiné à identifier et à vérifier les agents d’IA capables d’effectuer des paiements pour le compte des utilisateurs.
« Les agents d’IA passent de la formulation de recommandations à la réalisation d’achats pour le compte des utilisateurs. D’ici 2030, ils devraient orchestrer entre 3 000 et 5 000 milliards de dollars américains de dépenses de consommation à l’échelle mondiale », ont déclaré les entreprises dans un communiqué commun.
« Cette tendance de fond repose sur l’architecture KYA des réseaux de paiement et des prestataires de services, qui définit les exigences et les responsabilités, vérifie l’identité des agents et garantit une exécution sécurisée et fiable des transactions. »
Les entreprises ont ajouté qu’elles collaboreront via BuildFin.ai à Singapour, une plateforme singapourienne de la MAS qui permet aux établissements financiers, aux fournisseurs de technologies et aux chercheurs de développer et de déployer à grande échelle des solutions d’IA responsables.
Depuis près de 60 ans, Singapour et ses banques sont réputées pour être un refuge pour les capitaux, s’appuyant sur un cadre réglementaire solide pour bâtir un système financier moderne. Les paiements par IA agentique constitueront le prochain défi, mais compte tenu de l’encadrement précoce de cette technologie par Singapour, la question de la responsabilité figurera assurément parmi les priorités.
Pour davantage de contenus d’experts sur les perspectives du secteur et l’innovation, abonnez-vous à notre newsletter ou consultez notre page Insights.
Questions et réponses : les banques à Singapour
En termes d’actifs sous gestion, le secteur bancaire de Singapour est dominé par trois banques locales. DBS Bank est la plus grande, suivie d’Overseas-Chinese Banking Corporation (OCBC) et de United Overseas Bank (UOB).