- L’IA dans le financement des actifs n’est plus un simple sujet de discussion, elle est devenue une nécessité opérationnelle.
- Les États-Unis doivent composer avec l’incertitude de la politique commerciale et l’impact des droits de douane sur la composition de l’offre de véhicules et les marges des concessionnaires.
- Le secteur automobile européen est engagé dans une transition structurelle vers les véhicules électriques, qui crée une volatilité des valeurs résiduelles sur l’ensemble du parc.
Les principaux chiffres du financement d’actifs et de biens d’équipement aux États-Unis en 2026 dressent un tableau encourageant. La demande atteint des niveaux records, portée par trois baisses de taux de la Réserve fédérale américaine au dernier trimestre 2025, qui ont réduit le coût de l’emprunt et donné de l’élan au secteur à l’approche de la nouvelle année. Les dépenses d’investissement liées à l’IA ont également fortement porté cette dynamique, en particulier dans les segments des équipements technologiques et industriels.
La réalité est toutefois plus complexe, l’instabilité de la politique commerciale américaine ayant dominé le contexte macroéconomique au premier semestre 2026. Les droits de douane ont été multipliés par environ huit au cours des 12 derniers mois, comme l’a souligné l’Equipment Leasing and Finance Foundation dans ses perspectives pour 2026.
Si l’impact global sur l’économie a été moins sévère que ne le craignaient de nombreux prévisionnistes, l’incertitude économique a conduit les prêteurs à repenser la concentration de leurs portefeuilles, leur exposition aux concessionnaires et leur capacité à réagir rapidement lorsque les conditions évoluent.
Les enjeux opérationnels augmentent également dans le financement Floorplan automobile. Selon les données de Cox Automotive, le nombre de jours de stock de véhicules neufs aux États-Unis est resté élevé, à 90 jours en décembre 2025. Des parcs plus remplis et des délais de rotation plus longs signifient qu’un plus grand nombre d’actifs restent financés en Floorplan pendant des périodes prolongées. Cela accroît les risques d’incidents et exerce une pression supplémentaire sur des processus d’audit et de gestion des risques conçus pour un environnement différent.
Ainsi, les prêteurs qui façonneront le marché du financement des actifs au cours des trois à cinq prochaines années seront ceux qui considèrent la vigueur actuelle comme une occasion de renforcer leurs capacités opérationnelles, plutôt que comme une raison de rester immobiles.
IA : passer de l’expérimentation à la nécessité opérationnelle
L’IA a été un thème récurrent dans toutes les discussions lors de SBS Connect Dallas. À mesure que les dirigeants du secteur partageaient leurs expériences concrètes, il est apparu clairement que, dans le financement d’actifs, l’IA avait cessé d’être une perspective lointaine pour devenir une nécessité opérationnelle actuelle. Comme l’a souligné Digital Dealer dans un rapport publié en avril, l’IA dans le financement automobile aux États-Unis est passée du stade expérimental à une infrastructure opérationnelle essentielle.
La demande des consommateurs pour des décisions de crédit instantanées et la persistance de l’incertitude sur les marchés ont rendu l’intelligence artificielle indispensable aux prêteurs qui souhaitent rester compétitifs en termes de rapidité et de coûts.
Le piège le plus courant en 2026 consiste toutefois à supposer que l’IA peut gérer en toute autonomie le cycle de vie du crédit une fois mise en place. Les prêteurs qui prennent de l’avance sont ceux qui ont traité l’IA comme une infrastructure, plutôt que comme un substitut au jugement humain. En construisant des fondations solides en matière de données, des cadres de gouvernance et des modèles opérationnels, ils ont permis à l’IA de déployer à grande échelle ce qu’elle sait bien faire, tout en maintenant l’intervention humaine dans les décisions qui nécessitent du contexte et une responsabilité clairement établie.
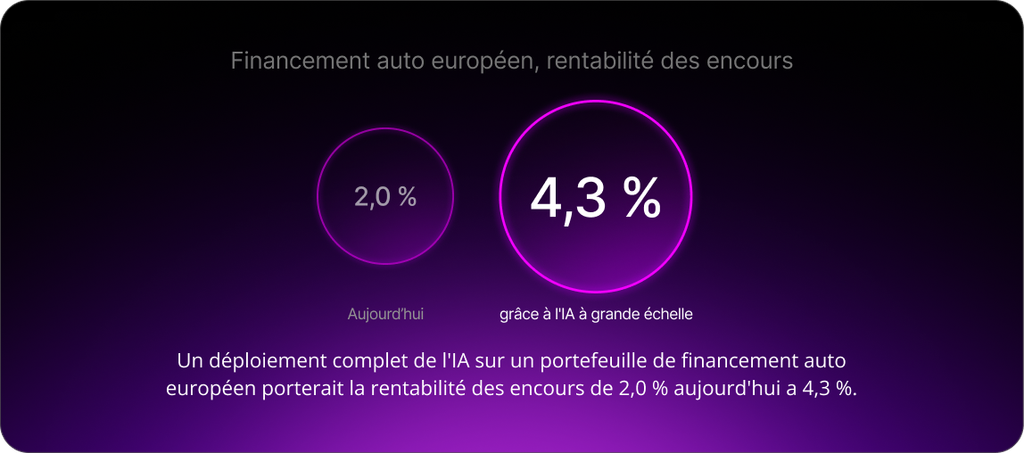
La situation est similaire en Europe. Lors de SBS Connect London en juin, Corporate Value Associates a présenté une modélisation montrant que le déploiement complet de l’IA dans un portefeuille européen de financement automobile pourrait faire passer la rentabilité des actifs sous gestion de 2,0 % à 4,3 %. L’étude a constaté que seul un petit nombre d’acteurs déploient les efforts nécessaires pour y parvenir. Les précurseurs, des deux côtés de l’Atlantique, creusent déjà un écart en matière de coûts et de prise de décision qui se renforce au fil du temps et devient de plus en plus difficile à combler pour les autres.
En résumé, ce ne sont pas les organisations dotées de la stratégie d’IA la plus ambitieuse qui réussissent le mieux. Ce sont celles qui disposent des fondations de données les plus solides et de la discipline nécessaire pour intégrer l’IA dans les flux de travail où elle peut véritablement apporter de la valeur.
La relation avec les concessionnaires : là où se joue la relation de crédit
Lors de SBS Connect Dallas, les prêteurs ont indiqué que la rapidité, la simplicité et la qualité de l’expérience numérique à chaque point de contact sont essentielles pour établir une relation positive avec les concessionnaires. C’est tout au long de la relation de crédit, de l’octroi et de l’onboarding jusqu’à la gestion quotidienne du portefeuille, que se joue aujourd’hui la différenciation concurrentielle en financement des actifs.
Lors des discussions consacrées à la relation avec les concessionnaires à SBS Connect Dallas, les participants se sont concentrés sur la connaissance des concessionnaires dès le début de la relation. Il est ainsi apparu clairement que l’écart entre les services proposés par les prêteurs les plus performants et ceux du reste du marché est mesurable. La rapidité du passage de l’approbation à la mise en portefeuille, la qualité des outils numériques en libre-service et le partage de données par les prêteurs au sein de l’écosystème des concessionnaires permettent de mieux étayer les décisions des deux côtés de la relation.
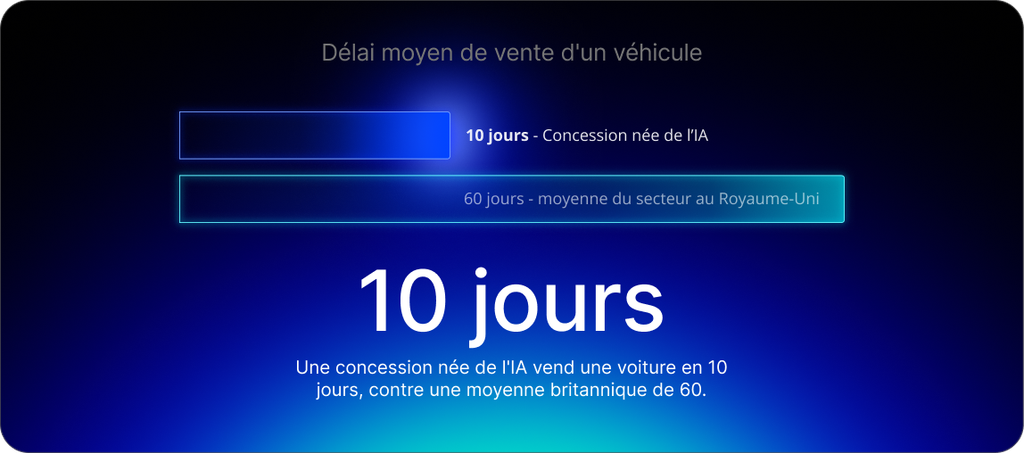
Ce thème a également été mis en avant lors de SBS Connect London par James Baggott, fondateur de Clever Car Collection, une concession intégrant l’IA dès sa conception et utilisant l’intelligence artificielle pour tout, de la sélection des stocks à la communication avec les clients. En reliant des données de marché accessibles au public à une prise de décision pilotée par l’IA, la concession de Baggott a réduit son délai moyen de vente de 60 jours, soit la moyenne du secteur au Royaume-Uni, à 10 jours. Son message aux prêteurs était que des concessionnaires capables d’avancer à ce rythme n’accepteront pas des partenaires financiers incapables d’en faire autant. Le processus de financement ne devrait pas être le goulet d’étranglement d’une transaction qui peut être réalisée en quelques heures, a déclaré Baggott.
Que le marché se situe aux États-Unis, au Royaume-Uni ou en Europe, les concessionnaires sont de plus en plus exigeants vis-à-vis de leurs partenaires financiers. Les prêteurs qui conserveront et développeront leurs relations avec les concessionnaires seront ceux qui accorderont autant d’importance à l’expérience des concessionnaires qu’à leurs propres processus de gestion ou d’audit.
Risque, audit et ce que votre portefeuille ne vous dit pas
Pendant des années, l’audit a été une fonction de conformité réalisée à intervalles réguliers afin de répondre à une exigence réglementaire ou interne. La combinaison de parcs plus remplis, de délais de rotation plus longs et de catégories d’actifs plus complexes rend aujourd’hui ce modèle inadapté à l’environnement de risque actuel.
Le passage à des modèles d’audit hybrides, associant une surveillance numérique continue à des inspections physiques ciblées, constitue l’un des changements opérationnels les plus importants actuellement à l’œuvre dans le secteur. Comme l’a indiqué SBS dans son analyse des priorités du financement d’actifs pour 2026, les prêteurs ayant adopté l’audit hybride en 2025 ont fait état d’une identification plus précoce des risques, de contrôles plus cohérents et d’une confiance accrue dans l’intégrité de leurs portefeuilles Floorplan.
L’enjeu principal n’est pas la réduction des coûts, même si celle-ci constitue un bénéfice supplémentaire. Il s’agit de combler l’écart entre ce que les prêteurs pensent savoir de leur portefeuille et la réalité de leurs réseaux de concessionnaires en temps réel.
Lors de SBS Connect Dallas, les prêteurs ont participé à un atelier qui a posé le problème en termes très concrets. Lorsque vous auditez un portefeuille en sachant que certains actifs ont quitté le parc, que certaines alertes restent non résolues depuis plusieurs jours et que certains actifs ne se trouvent tout simplement pas là où le système indique qu’ils devraient être, la question n’est pas de savoir si votre processus d’audit fonctionne. Il s’agit de savoir s’il est exécuté suffisamment fréquemment et s’appuie sur des capacités suffisamment avancées pour détecter les problèmes avant qu’ils ne se transforment en pertes.
En quoi le marché américain diffère-t-il de ses homologues européens ?
Les discussions à Dallas et à Londres ont fait apparaître davantage de points communs que ne l’imaginaient la plupart des professionnels. Le retard dans l’adoption de l’IA, les difficultés d’intégration des systèmes historiques et les problèmes liés à l’expérience des concessionnaires sont présents sous des formes similaires sur les deux marchés. Toutefois, la nature des pressions externes et les réponses qu’elles exigent diffèrent sur plusieurs points importants.
Aux États-Unis, la principale source de pression externe en 2026 est l’incertitude liée à la politique commerciale. L’évolution des droits de douane et ses effets sur les coûts des intrants, la composition de l’offre de véhicules et les marges des concessionnaires ont introduit une forme de risque de portefeuille davantage structurelle que cyclique. Celle-ci nécessite un éventail plus large de scénarios ainsi qu’un suivi plus poussé de la concentration des portefeuilles par rapport aux pratiques traditionnelles des prêteurs.
En Europe, le secteur automobile est engagé dans une transition structurelle vers les véhicules électriques, qui crée une volatilité des valeurs résiduelles sur l’ensemble du parc. Lors de SBS Connect London, Corporate Value Associates a décrit un marché dans lequel les captives des constructeurs et les prêteurs indépendants compensent de fait les pertes liées aux véhicules électriques grâce aux marges réalisées sur les véhicules à moteur thermique (ICE).
Corporate Value Associates a également souligné que le point de bascule attendu autour de 2028 en matière de coût et de performance des véhicules électriques devrait redéfinir simultanément les modèles de valeur résiduelle des deux types de motorisation. Les prêteurs européens doivent par ailleurs composer avec une infrastructure réglementaire qui, sur certains marchés, constitue elle-même un goulet d’étranglement. Jörn Everhardt, de Bank 11, a cité l’obligation allemande d’utiliser des documents automobiles au format papier comme une contrainte réglementaire empêchant une prise de décision entièrement automatisée, quel que soit le niveau d’investissement technologique.
Les prêteurs américains commencent à être confrontés à des questions de portefeuille propres aux véhicules électriques, mais l’ampleur et l’urgence du défi européen ne sont pas encore présentes en Amérique du Nord. En revanche, la pression opérationnelle pour aller plus vite, auditer plus intelligemment et construire une infrastructure de données permettant de passer d’une connaissance périodique à un suivi continu est bien réelle et ne cesse de croître.
Les deux marchés évoluent dans la même direction mais leurs points de départ et les obstacles auxquels ils sont confrontés diffèrent.
Préparer l’avenir du financement des actifs
Le secteur du financement d’actifs et de biens d’équipement ne manque pas d’ambition. Ce qui lui fait régulièrement défaut, en revanche, c’est l’infrastructure opérationnelle nécessaire pour transformer cette ambition en résultats à grande échelle.
Les prêteurs qui façonneront les cinq prochaines années investissent aujourd’hui dans les capacités qui leur permettront de gagner en rapidité, en efficacité et en résilience lorsque le marché évoluera : une meilleure connaissance des concessionnaires dès le début de la relation, une surveillance des portefeuilles alimentée par l’IA et des modèles d’audit leur offrant une véritable visibilité en temps réel sur les actifs qu’ils détiennent et sur les risques auxquels ils sont exposés.
SBS accompagne les prêteurs spécialisés dans le Floorplan et le financement d’actifs sur l’ensemble du cycle de vie, de l’octroi et de la gestion des concessionnaires à la gestion des risques de portefeuille et à l’audit numérique, grâce notamment à SBS Asset Finance, SBS Digital Audit et SBS AI Platform. Pour en savoir plus sur la manière dont SBS aide les prêteurs à ouvrir la voie pour l’avenir, consultez notre site web.
Questions-réponses : les principales questions sur l’avenir du financement d’actifs
En 2026, les prêteurs américains spécialisés dans le financement d’actifs doivent composer à la fois avec une demande record et une incertitude structurelle. Les évolutions de la politique commerciale ont affecté les coûts des intrants et le risque de concentration des portefeuilles, tandis que l’augmentation du nombre de jours de stock des véhicules crée une pression opérationnelle supplémentaire sur les portefeuilles Floorplan. Dans le même temps, le passage de l’IA du stade expérimental à celui de nécessité opérationnelle crée un écart entre les prêteurs qui ont investi dans les infrastructures de données et de processus et ceux qui ne l’ont pas fait. Selon l’Equipment Leasing and Finance Foundation, les risques en 2026 restent principalement orientés à la baisse malgré la croissance affichée par les principaux indicateurs.