
Adaptez-vous à des normes en constante évolution
Notre solution open banking assure une mise en conformité rapide et sécurisée aux réglementations et normes en constante évolution (PSD2, PSD3, PSR, Berlin Group).
SBS Open Banking est une plateforme open banking SaaS modulaire qui combine conformité, intégration et monétisation. Notre logiciel open banking permet de répondre aux exigences en constante évolution (réglementations PSD2, PSD3 et PSR), d’exposer et monétiser les APIs, et d’embarquer des services premium. Il favorise l’innovation grâce à une intégration fluide avec vos systèmes core banking.


Notre plateforme open banking SaaS traite des milliards d’appels API sécurisés dans le cadre d’opérations bancaires intégrées et centralisées. Elle facilite l’intégration de vos partenaires, transforme les investissements réglementaires en bénéfices immédiats pour vos clients et vos collaborateurs, et permet des économies d’échelle et des réductions de coûts.
Connectez vos Gateways ou utilisez les nôtres. Tirez parti de nos partenaires Fintech, de nos outils low-code et d’un middleware robuste pour accélérer votre time-to-market.
Via notre couverture internationale vous pourrez exploitez des opportunités de croissance et permettre à votre banque de se développer sur de nouveaux marchés.
Accédez à des partenaires de confiance qui opèrent sur de nombreux marchés et offrent des services financiers fiables et innovants.
Via nos APIs, intégrez rapidement, à grande échelle et avec fluidité, des écosystèmes ouverts tout en assurant un haut niveau de performance et une forte scalabilité.
Bénéfices
Notre solution open banking assure une mise en conformité rapide et sécurisée aux réglementations et normes en constante évolution (PSD2, PSD3, PSR, Berlin Group).

Notre plateforme open finance modulaire intègre des outils no-code, des connecteurs préintégrés et une infrastructure compatible avec l'IA pour accélérer vos intégrations et améliorer votre delivery.

Proposez une expérience, des parcours et un engagement client premiums, toute en optimisant votre performance économique, via des APIs avancées et un accès à la data de haute qualité.

Limitez la fraude et priorisez la santé financière de vos clients en renforçant la confiance. Offrez-leur, par exemple, des revues de leur exposition au risque crédit via une intégration no-code, fluide et sécurisée.
Accélérez votre transformation digitale grâce à une expérience développeur intuitive, un logiciel open banking conçu spécifiquement pour l’open banking et une orchestration low-code. Alimentée par plus de 75 connecteurs et une sécurité Zero Trust, notre plateforme open banking SaaS simplifie l’intégration, réduit la complexité et génère de l’innovation bénéficiant à tout votre écosystème.
Intégration fluide et rapide aux ecosystèmes
Plus de 200 connecteurs low-code/no-code de notre logiciel open banking facilitent l’intégration avec les core banking et les Fintechs, accélèrent les déploiements et réduisent la dette technique.
Marketplace d’APIs, monétisable et scalable
Une marketplace d’APIs sécurisée qui favorise l’adoption et la monétisation, améliore les expériences utilisateurs et permet aux partenaires de s’intégrer de manière autonome grâce à des parcours d’intégration en libre-service.
Haut-niveau de sécurité et de gestion du consentement
Gestion native de l’identité, du consentement et de sécurité Zero Trust (mTLS, OAuth 2.0, RBAC), garantissant la conformité PSD3 ainsi que des transactions sécurisées et auditables.
Conformité, expérience développeurs
Prenez de l’avance sur les réglementations grâce à la prise en charge native de la PSD2, de la PSD3 et du PSR. Facilitez le travail de vos développeurs et accélérez l’adoption des APIs grâce à notre solution open banking documentée et enrichie des retours utilisateurs.
Accédez à une plateforme open finance modulaire unifiée, offrant des services bancaires intégrés, des digital wallets et des APIs monétisables, conçue pour délivrer des prestations sécurisées et à forte valeur ajoutée.
Grâce à nos APIs open banking que nous adaptons en permanence au cadre réglementaire, vous pouvez partager des données avec vos partenaires en toute sécurité, et réduire de manière drastique le risque réglementaire via notre solution open banking SaaS performante, innovante et économique.
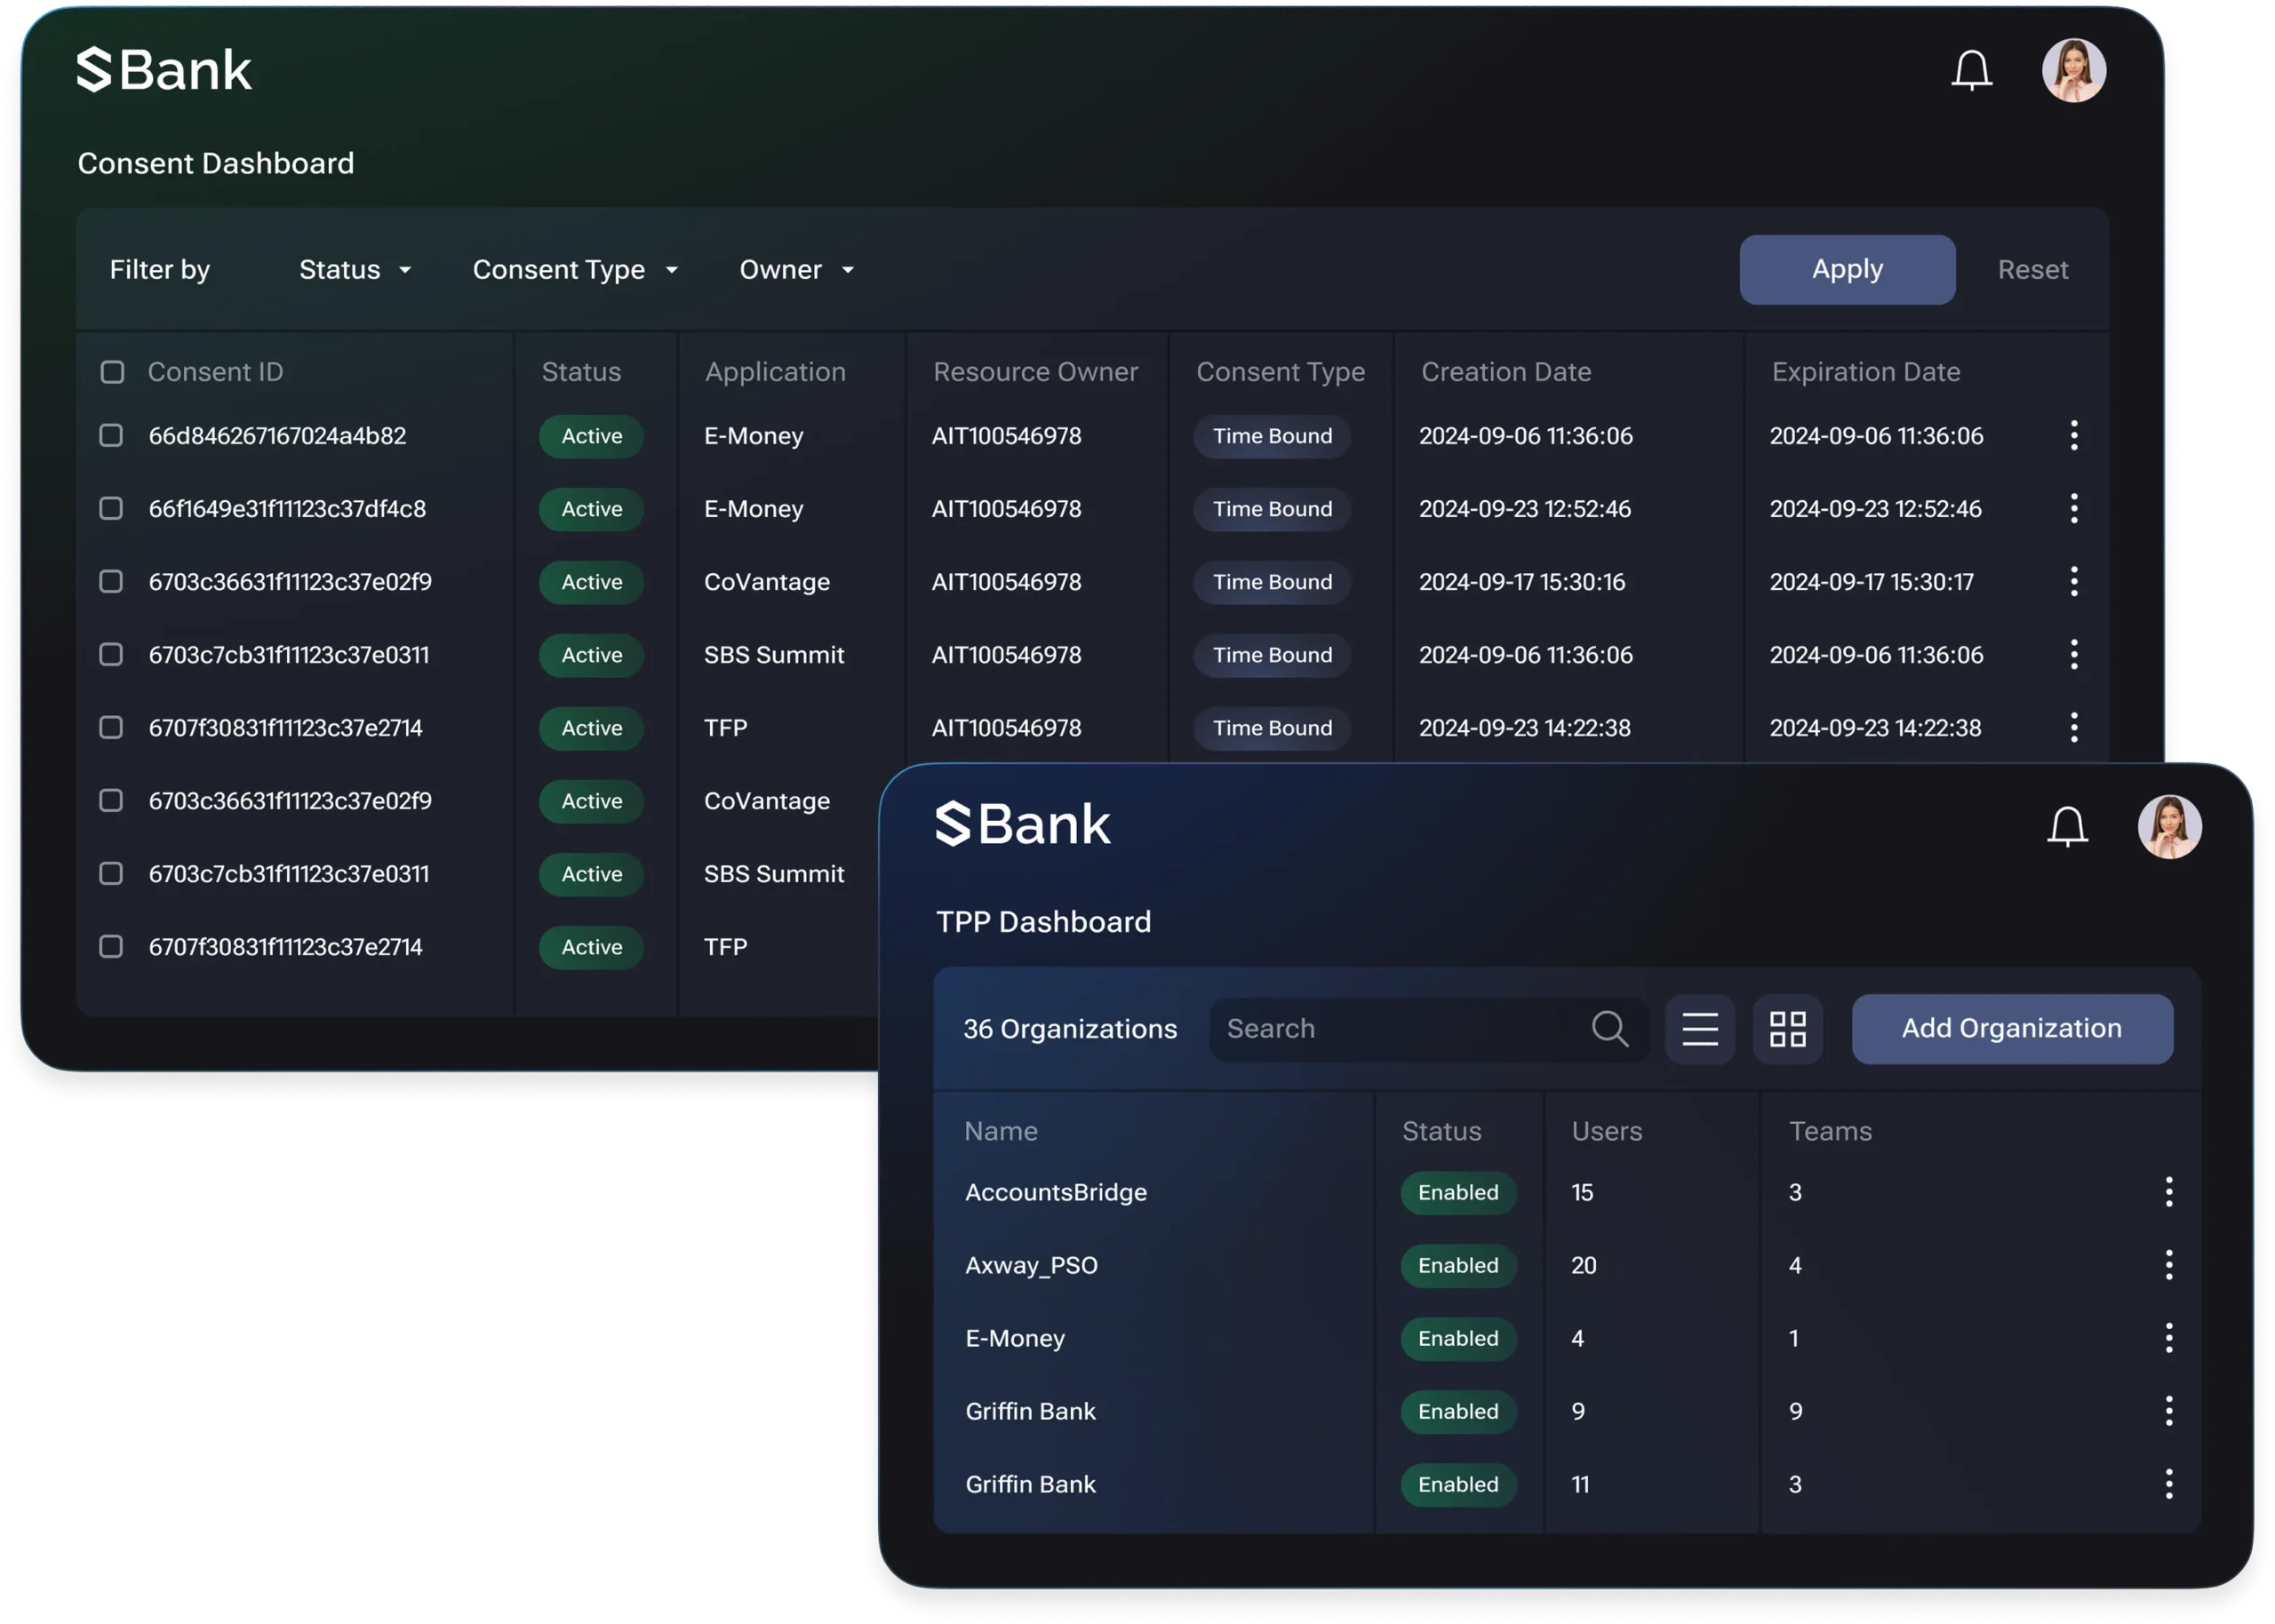
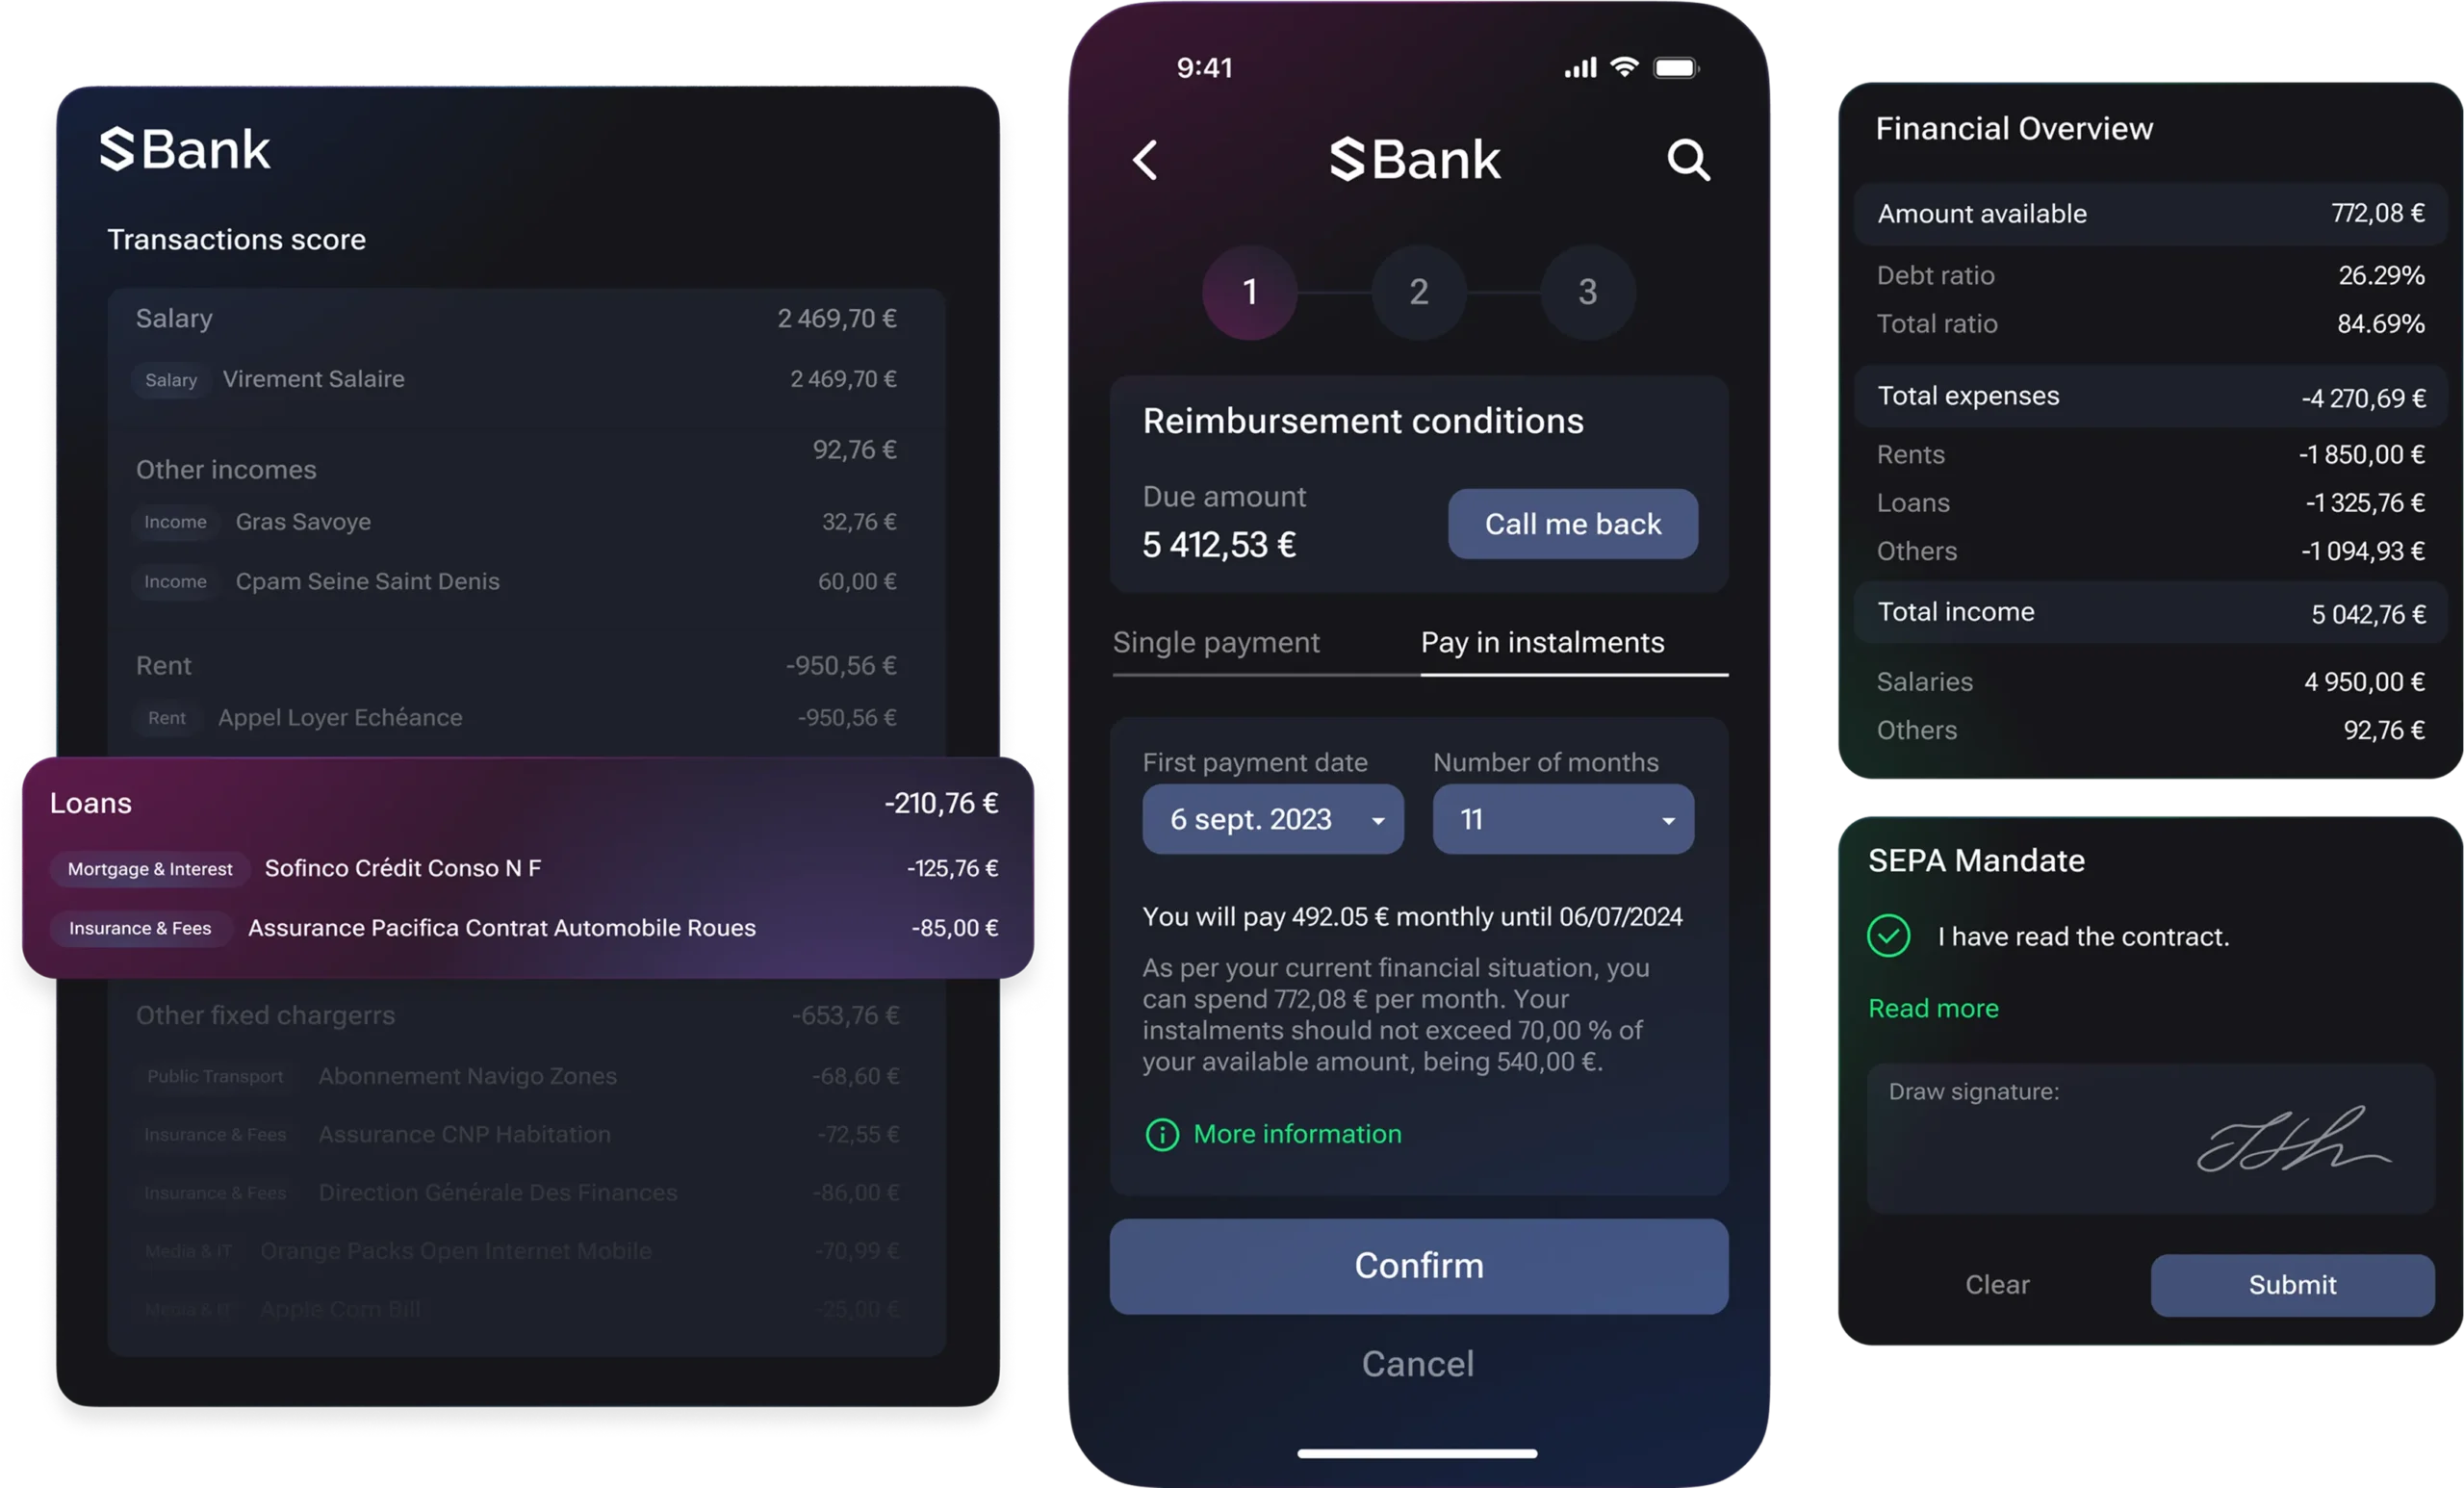
Proposez des services bancaires personnalisables via des APIs embarquant des fonctionnalités directement exploitables par les Fintechs et les commerçants. En vous adossant à notre plateforme, vous accéderez à des fonctions en libre-service de souscription et d’intégration client, de reporting et de data analytics en temps-réel.
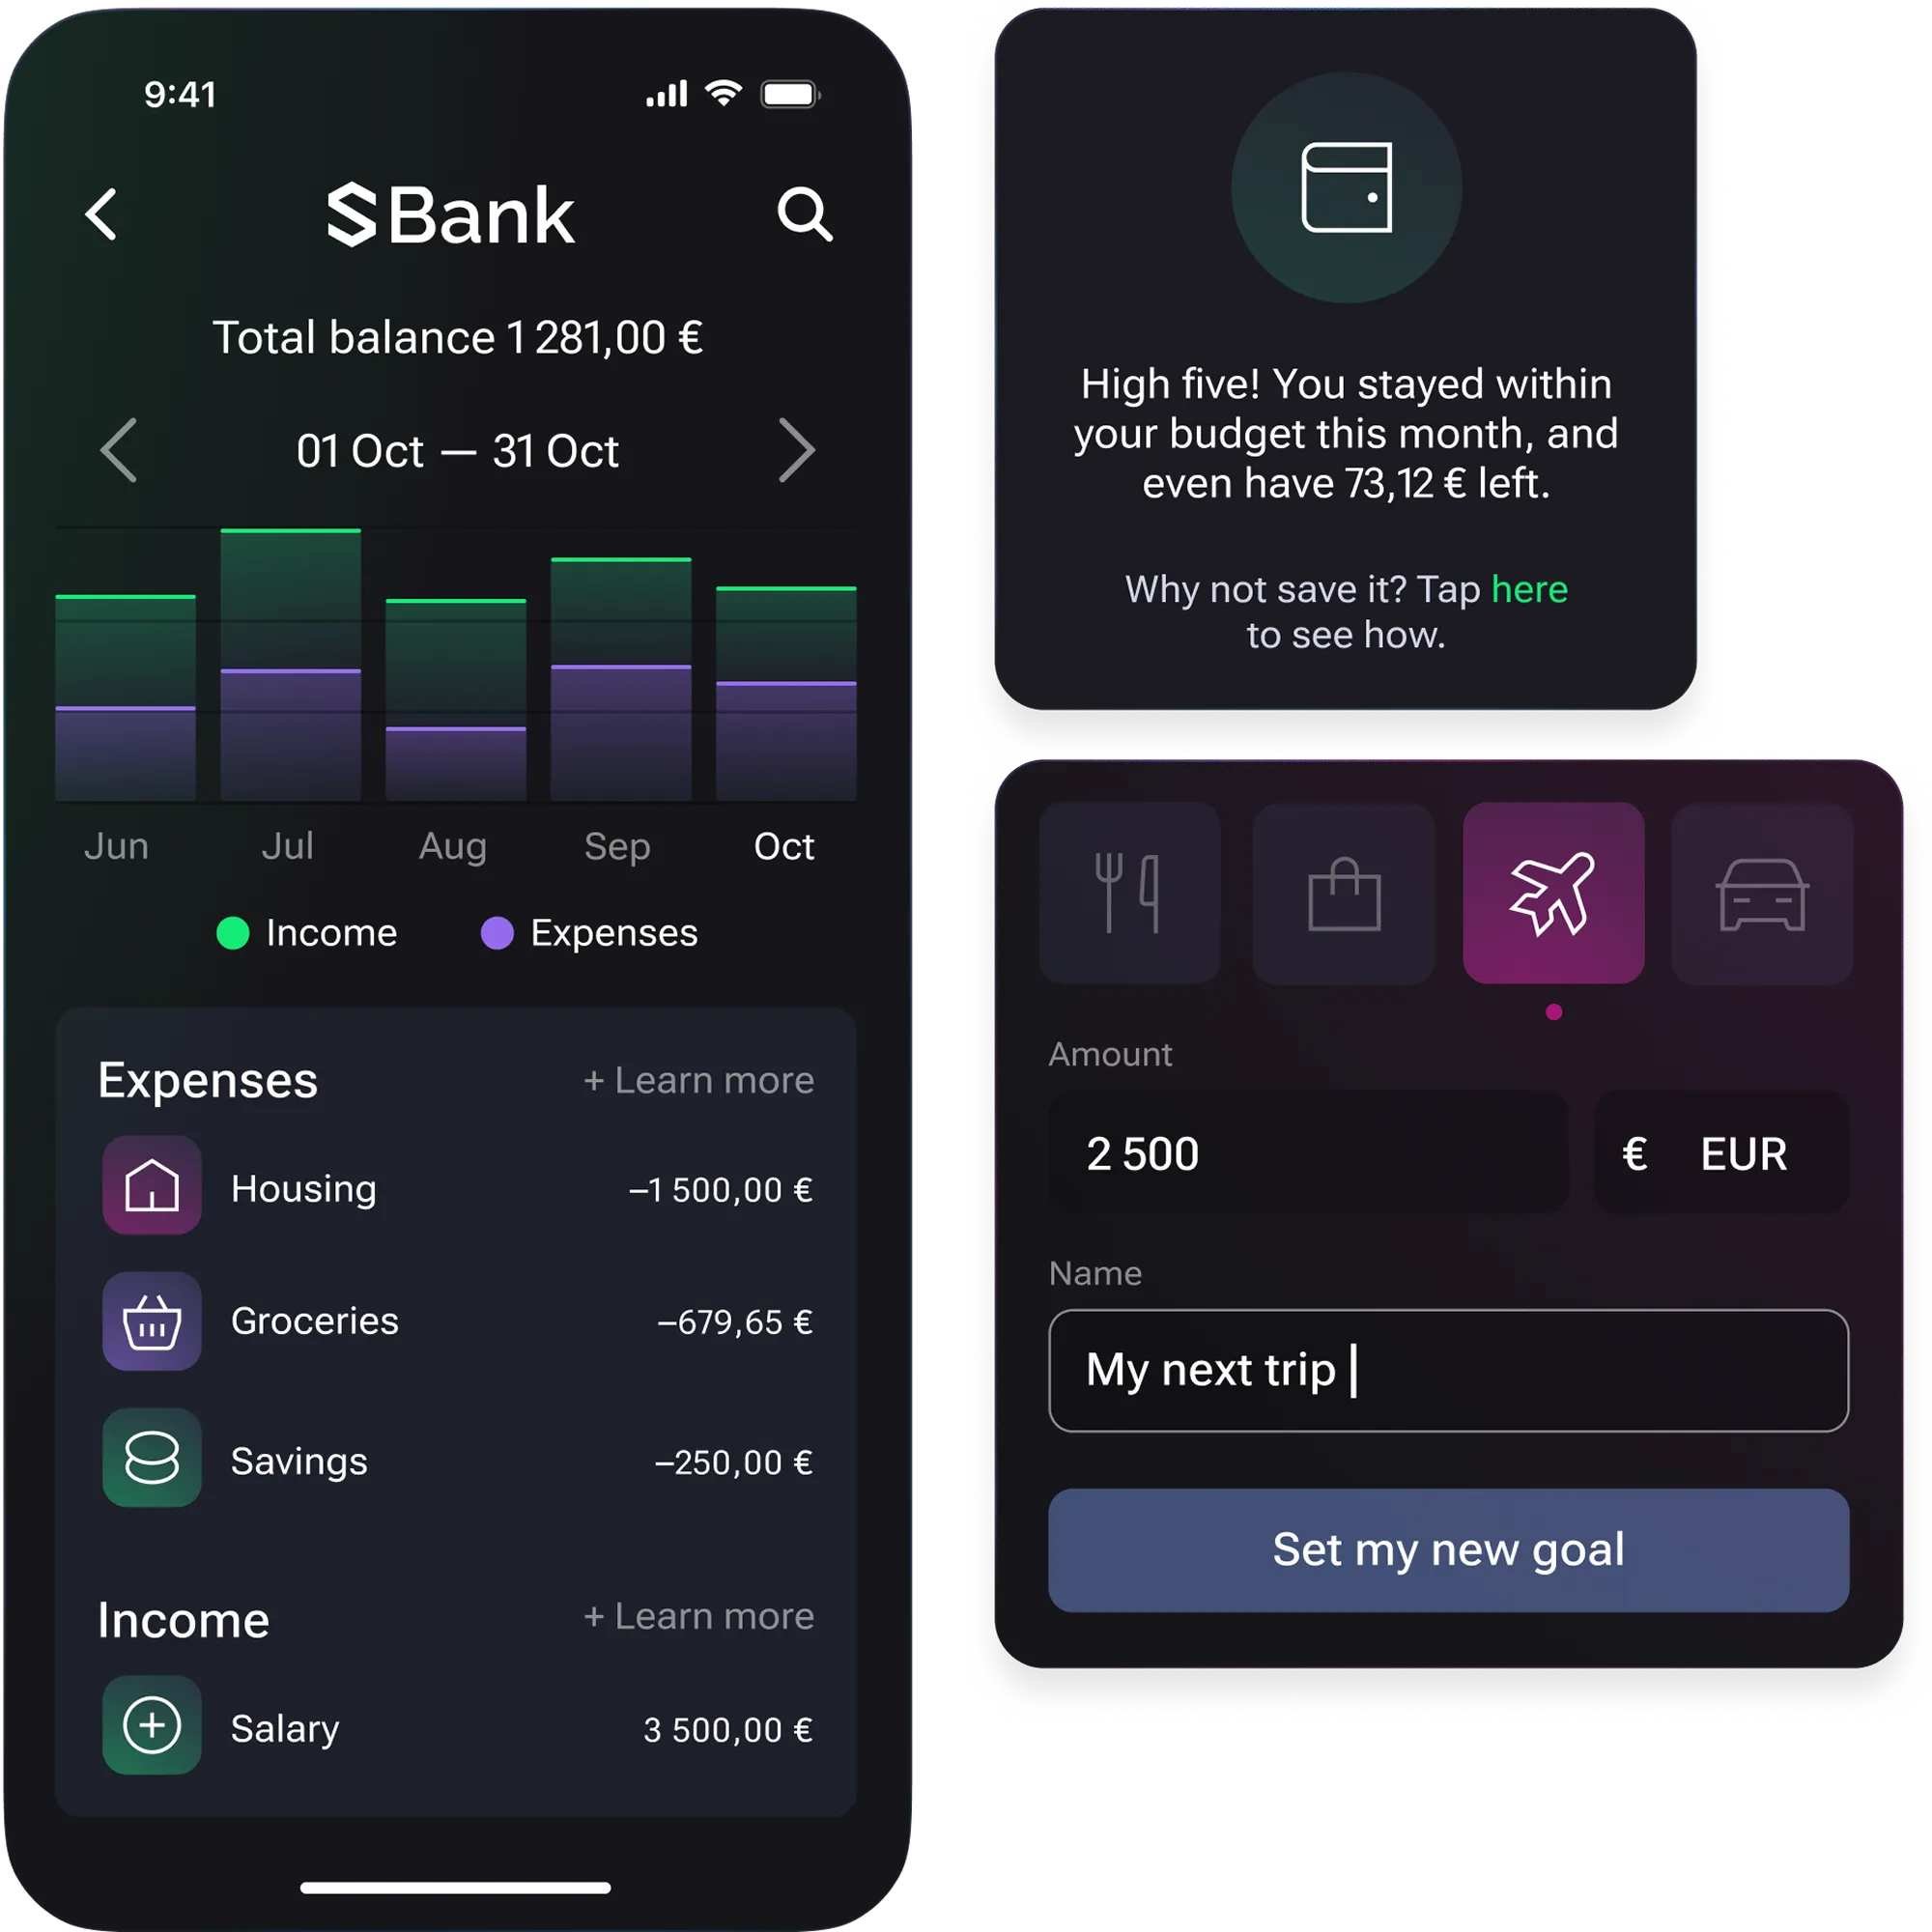
Comme une néo-banque, développez une app digitale proposant une expérience utilisateur fluide et des services de partenaires Fintech. Lancez de nouveaux business modèles et de nouveaux produits bancaires en tirant parti de notre plateforme open finance modulaire.
Technologie
Explorez
Trouvez les réponses aux questions les plus fréquemment posées à propos de SBS Open Banking.
SBS Open Banking fait l’objet de mises à jour continues pour garantir la conformité à la DSP2 (Deuxième Directive sur les Services de Paiement) et s’aligner sur les standards Berlin Group NextGenPSD2, tout en préparant les banques à la DSP3 et au RSP (Règlement sur les Services de Paiement) à mesure que les exigences évoluent. La plateforme intègre une gestion sécurisée des API, des tableaux de bord de consentement et de gestion des autorisations, la vérification du bénéficiaire (Verification of Payee – VoP), ainsi que des contrôles avancés de prévention de la fraude.
Nous proposons une solution complète avec plus de 75 intégrations prêtes à l’emploi et un historique éprouvé de plus d’1 milliard d’appels API exécutés dans 80 pays. Associée à une gouvernance API robuste et à un portail développeurs avec environnement de test (sandbox), elle permet aux banques de répondre aux exigences de la DSP2 et de se préparer à la DSP3 et au RSP.
Grâce à plus de 200 connecteurs low-code/no-code et à des API préconstruites, le déploiement est nettement plus rapide qu’avec les approches traditionnelles, ce qui permet de réduire le délai de mise sur le marché de 60 à 70 %. Le portail développeurs et l’environnement de test facilitent l’intégration, les tests et la certification.
La DSP3 est la troisième Directive européenne sur les Services de Paiement, proposée conjointement avec le Règlement sur les Services de Paiement (RSP) afin d’actualiser et de remplacer la DSP2 et de moderniser le cadre des paiements dans l’Union européenne. Par rapport à la DSP2, le paquet DSP3/RSP renforce la prévention de la fraude et la protection des consommateurs, notamment par une utilisation plus large de la vérification du bénéficiaire (contrôles croisés entre l’IBAN et le nom) et par des règles plus claires en matière de remboursement et de responsabilité dans certains scénarios de fraude. Il modernise également les règles de l’open banking en exigeant un contrôle utilisateur plus clair sur les autorisations (notamment via un tableau de bord permettant de consulter et de retirer les accès), en supprimant les obstacles courants pour les prestataires tiers et en fixant des exigences plus strictes en matière de performance et de continuité des interfaces.
La DSP3 impose la vérification du bénéficiaire pour les virements, en alertant le payeur lorsque le nom du bénéficiaire et l’identifiant de compte ne correspondent pas, et en imposant le refus de l’opération en cas de non-concordance. Elle renforce également les règles de remboursement lorsque les contrôles anti-fraude échouent et améliore la transparence en exigeant une identification plus claire du bénéficiaire sur les relevés de paiement.
La DSP3 relève les exigences en matière de fiabilité, de supervision et de préparation aux incidents pour l’ensemble des services de paiement et des API, y compris les dépendances aux tiers. Les banques doivent démontrer des contrôles opérationnels renforcés, une détection plus rapide des incidents et une chaîne de responsabilité plus claire tout au long du processus de paiement.
La DSP3 fusionne les cadres de licence des Établissements de Paiement (EP) et des Établissements de Monnaie Électronique (EME), supprime les redondances et simplifie la supervision. Les institutions non bancaires bénéficient également d’un meilleur accès aux systèmes de paiement, historiquement contrôlés par les banques. Cela abaisse les barrières à l’entrée et accélère l’innovation dans la fintech.
Oui. Tous les prestataires de services de paiement (PSP) devront mettre en œuvre des services de vérification du bénéficiaire pour les virements. En cas de non-concordance entre le nom du bénéficiaire et l’IBAN, le payeur doit être alerté avant de confirmer l’opération. Cette exigence s’applique aussi bien aux paiements instantanés qu’aux virements SEPA standards.
La DSP3 exige des écrans de consentement plus clairs, des tableaux de bord centralisés de gestion des autorisations, des explications transparentes sur l’accès aux données et une fiabilité accrue des API. L’ensemble de ces mesures contribue à une expérience d’open banking plus intuitive, plus fiable et davantage orientée vers le consommateur.