#Core Banking
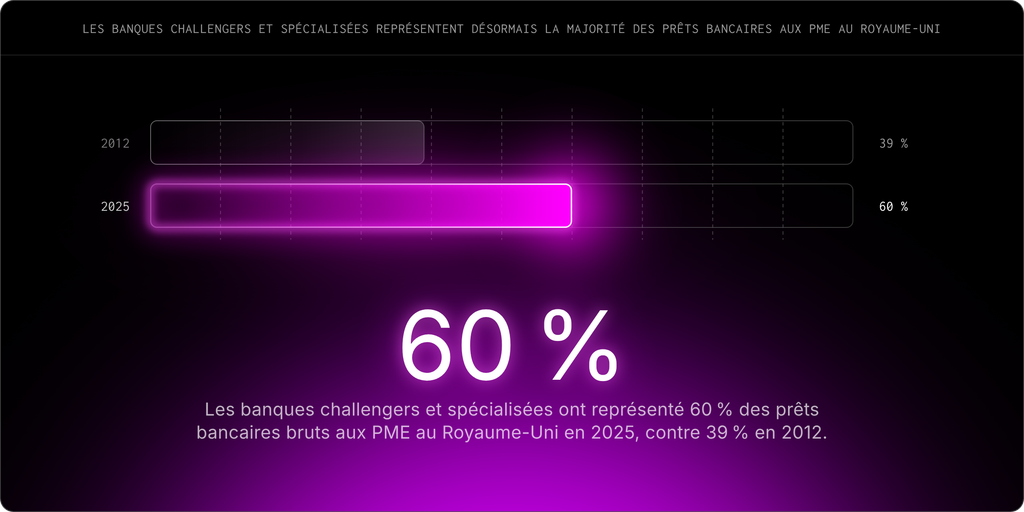
- Calquer le crédit aux PME sur celui des particuliers risque de mal servir ce segment. Au Royaume-Uni, les banques challengers et spécialisées ont représenté 60 % des crédits bancaires bruts aux PME en 2025, contre 39 % en 2012.
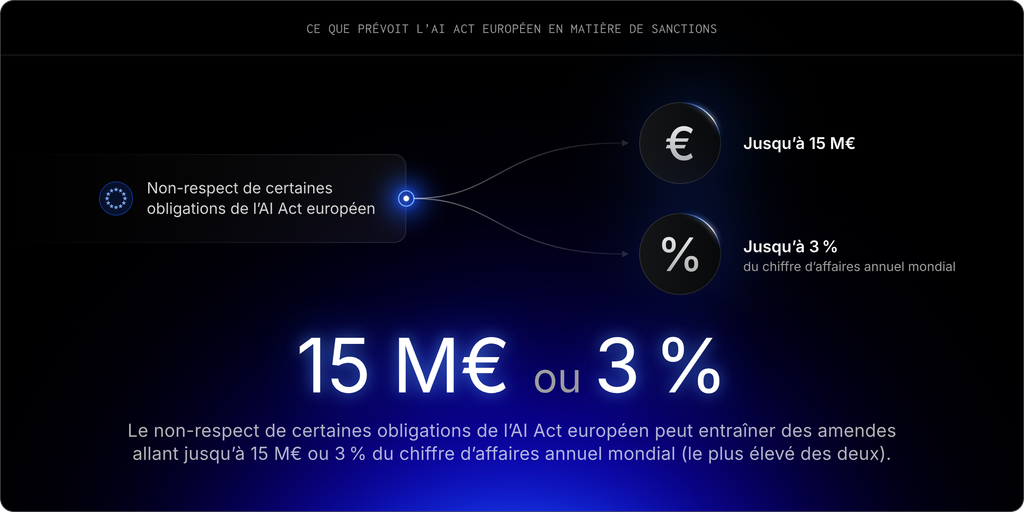
- Selon l’AI Act, les systèmes d’IA destinés à évaluer la solvabilité des personnes physiques sont à haut risque, et le non-respect de certaines obligations peut entraîner des amendes jusqu’à 15 millions d’euros ou 3 % du chiffre d’affaires annuel mondial. Le crédit aux entrepreneurs individuels et celui aux PME constituées en société peuvent donc appeler une gouvernance différente.
- Une plateforme de crédit numérique composable permet de réutiliser des fonctionnalités communes (KYC, capture de documents, décision) tout en paramétrant le niveau d’automatisation selon le produit, le montant, le risque et la complexité.
Depuis plusieurs années, les banques investissent dans la digitalisation des solutions de crédit. Les demandes se font désormais en ligne, l’entrée en relation est plus rapide et l’automatisation prend aujourd’hui en charge des tâches qui nécessitaient auparavant une intervention manuelle. Sur le marché du crédit aux particuliers, cela s’est traduit par des décisions plus rapides, une plus grande autonomie des clients et, de plus en plus, une intégration directe du crédit dans les parcours clients numériques. Cette évolution ne se transpose toutefois pas aussi facilement aux PME. Les petites entreprises attendent désormais la rapidité, la transparence et la simplicité du crédit aux particuliers, alors que leurs besoins de financement nécessitent souvent une évaluation plus personnalisée et un accompagnement spécialisé. Pourtant, les PME ne bénéficient pas des mêmes gains en matière de rapidité et d’accès au crédit que les particuliers.
Les enjeux sont pourtant considérables. La Commission européenne estime le déficit annuel de financement des PME à environ 39 milliards d’euros dans l’UE. Parallèlement, la concurrence pour attirer les PME emprunteuses s’intensifie. Au Royaume-Uni, par exemple, les banques challengers et spécialisées représentaient 60 % des crédits bancaires bruts accordés aux PME en 2025, contre 39 % en 2012. En incluant les prêteurs non bancaires, ces acteurs représentaient collectivement 68 % de l’ensemble des crédits aux PME.
Pour les banques traditionnelles, perdre du terrain sur ce marché signifie également fragiliser des relations clients précieuses. L’enjeu ne se limite donc pas à digitaliser davantage le crédit aux PME : il suppose également de revoir les conditions d’octroi de prêts. Le crédit aux particuliers et le crédit aux PME répondent à des logiques différentes ; leur appliquer la même approche risque de ne pas répondre pleinement aux besoins des entreprises que les banques cherchent à attirer.
Les limites de l’application du modèle du crédit aux particuliers au crédit aux PME
L’efficacité du crédit aux particuliers en a naturellement fait le modèle de référence pour digitaliser l’octroi de crédit.
Le crédit à la consommation repose généralement sur des volumes élevés et des processus standardisés. Les banques disposent de grandes quantités de données clients structurées pour éclairer leurs décisions. La rapidité, le traitement automatisé de bout en bout et l’autonomie des clients deviennent donc des priorités. Plus une banque fluidifie le parcours client, de la demande à la décision, plus elle améliore la rentabilité de cette activité.
Le crédit aux PME obéit à une tout autre logique. Une demande peut faire intervenir plusieurs parties prenantes, et non un seul emprunteur. Les informations financières sont souvent plus hétérogènes, moins standardisées et réparties entre états financiers, données transactionnelles, documents et systèmes. Les montants en jeu peuvent être plus élevés, les exigences de conformité plus complexes et les spécificités propres à chaque entreprise plus déterminantes pour évaluer sa solvabilité.
Considérer ces deux activités comme des variantes d’un même problème peut donc conduire à un résultat inadapté.
| Crédit aux particuliers | Crédit aux PME | |
|---|---|---|
| Volume | Volumes élevés | Volumes plus faibles, demandes de montants plus élevés |
| Données | Plus standardisées et abondantes | Plus hétérogènes, fragmentées et souvent réparties entre plusieurs sources |
| Parties prenantes | Généralement un seul emprunteur | Souvent plusieurs parties prenantes |
| Parcours | Bien adapté à l’autonomie du client et au traitement automatisé de bout en bout | Peut aller d’un parcours fortement automatisé à un parcours accompagné ou centré sur la relation client, selon le montant du crédit, le risque et la complexité |
| Prise de décision | Davantage de possibilités d’évaluation standardisée et automatisée | Peut aller d’une évaluation standardisée et automatisée pour les demandes à faible risque à une évaluation fortement contextualisée lorsque le risque et la complexité sont plus élevés |
| Principales priorités | Rapidité, conversion et simplicité | Accès aux données, évaluation adaptée du risque et rapidité de mise à disposition des fonds |
| Conformité et complexité | Généralement plus standardisées | Exigences de conformité plus lourdes et processus plus complexes |
Les banques mesurent-elles la performance du crédit aux PME à l’aide des indicateurs du crédit aux particuliers ?
Dans le crédit aux particuliers, la performance repose largement sur l’efficacité opérationnelle. Les banques peuvent suivre le taux de traitement automatisé de bout en bout, le taux de finalisation des parcours numériques, la part des demandes traitées sans intervention humaine, le recours aux canaux en libre-service ou encore le coût par demande.
Ces indicateurs sont utiles dans un environnement standardisé à forts volumes, mais ils ne suffisent pas à mesurer la performance du crédit aux PME.
Pour les PME, l’efficacité doit s’évaluer à l’échelle de tout le parcours de financement. Les banques doivent notamment mesurer l’efficacité du processus d’octroi – des délais de décision et de mise à disposition des fonds aux taux de conversion et de finalisation des demandes – mais aussi la qualité du prêt et la satisfaction client. Cette approche doit également permettre de valoriser le rôle des chargés d’affaires et les possibilités de développer la relation bancaire dans son ensemble.
L’objectif n’est donc pas d’automatiser toujours plus de demandes, mais de faciliter l’accès au financement d’un plus grand nombre de PME viables, sans compromettre la qualité du prêt.
Adapter l’octroi de crédit aux spécificités des PME
Si le crédit aux PME exige des indicateurs de performance différents, il nécessite également un modèle d’octroi adapté aux réalités de ces entreprises.
La gestion des prêts doit s’inscrire dans une relation commerciale plus large. Aujourd’hui, une PME peut faire appel à sa banque pour ses paiements, sa gestion de trésorerie et ses opérations courantes. L’octroi de crédit devrait donc s’appuyer sur cette relation existante et sur la connaissance que la banque a déjà de l’entreprise, plutôt que de traiter chaque demande comme une opération isolée.
Les données jouent ici un rôle central. En croisant les données, états financiers, flux de trésorerie, données clients et scores de crédit externes, les prêteurs affinent leur vision de l’entreprise. L’open banking et l’open finance élargissent également le périmètre et permettent d’évaluer le risque et de prendre des décisions de crédit plus justes et mieux informées.
Le processus d’octroi doit lui aussi s’adapter aux spécificités de chaque marché. Alors que de nombreux produits de crédit aux particuliers peuvent être accordés presque instantanément, et en toute autonomie, les demandes des PME appellent davantage de souplesse. Les dossiers les plus simples peuvent suivre un parcours fortement automatisé, tandis qu’un accompagnement centré sur la relation client sera nécessaire à mesure que le montant, le risque ou la complexité d’une demande augmentent.
L’IA peut contribuer à simplifier ces processus en automatisant la collecte et le traitement des données et des documents, tout en réduisant les interventions manuelles. Les fonctionnalités de vérification d’identité et de connaissance du client (KYC) peuvent faciliter l’entrée en relation, tandis que les outils d’analyse peuvent aider les banques à analyser les demandes et à structurer les informations nécessaires à la prise de décision.
Pour autant, adapter l’octroi aux PME ne nécessite pas de construire un environnement technologique entièrement distinct. Les banques peuvent se moderniser progressivement, en ajoutant de nouvelles fonctionnalités aux systèmes existants, tout en s’appuyant sur les services et les intégrations déjà en place.
L’automatisation seule ne résoudra pas les difficultés du crédit aux PME
Mettre en place des parcours adaptés aux PME ne se résume pas à une refonte d’un formulaire de demande ou l’ajout d’une fonctionnalité d’IA. Cela suppose aussi de repenser les systèmes et les processus qui sous-tendent l’octroi de crédit.
Les informations doivent circuler de manière fluide entre les différentes étapes – de l’entrée en relation à la gestion des crédits, en passant par le KYC, l’analyse du risque de crédit et la prise de décision. Les données issues de sources variées doivent être accessibles au bon moment, tandis que les tâches qui ne peuvent pas être automatisées doivent être confiées aux bonnes équipes – sans créer de nouveau point de friction.
C’est précisément là que les architectures de crédit composables se révélent particulièrement utiles.
Plutôt que de reproduire la même infrastructure pour chaque produit ou segment, les banques peuvent réutiliser des fonctionnalités communes telles que le KYC, la capture de documents, l’orchestration des workflows, les intégrations et la prise de décision, tout en paramétrant la manière dont ces fonctionnalités s’articulent pour les différents parcours de crédit.
Moderniser le processus d’octroi ne signifie donc pas nécessairement remplacer le système de core banking ou l’infrastructure de crédit existante de la banque. Un composant dédié peut coordonner les différentes étapes du processus tout en s’intégrant aux systèmes bancaires et de gestion des crédits déjà en place.
Un crédit simple destiné aux particuliers peut ainsi suivre un processus largement automatisé, reposant sur les mêmes services que ceux utilisés pour une demande de financement par une PME. Celle-ci peut, toutefois, intégrer des informations complémentaires, déclencher d’autres processus et introduire des étapes supplémentaires si le produit ou le risque l’exigent.
Cette distinction permet de mieux comprendre la différence entre standardisation et réutilisation. Les banques peuvent standardiser les fonctionnalités qui doivent être communes sans standardiser le parcours client lui-même.
L’IA doit éclairer les décisions de crédit, pas s’y substituer
À mesure que l’IA prend une place croissante dans l’octroi de crédit, les banques doivent veiller à ce que des décisions de crédit plus rapides restent compréhensibles, encadrées et justifiables.
Cet enjeu est particulièrement pertinent en Europe. Le règlement européen sur l’intelligence artificielle classe parmi les systèmes à haut risque ceux qui sont destinés à évaluer la solvabilité des personnes physiques ou à établir leur score de crédit. Le non-respect de certaines obligations des opérateurs peut entraîner des amendes pouvant atteindre 15 millions d’euros ou 3 % du chiffre d’affaires annuel mondial.
Cette classification vise les personnes physiques, et non les personnes morales en tant que telles. Le crédit à la consommation et le financement d’un entrepreneur individuel peuvent donc soulever des défis différents de ceux du crédit à une PME constituée en société. Les banques ne peuvent pas présumer qu’un même cadre de gouvernance s’applique à tous les emprunteurs au seul motif que la technologie sous-jacente est identique.
C’est ici que l’IA et l’expertise humaine doivent se compléter, et c’est ce principe qui devrait guider l’utilisation de l’IA dans le crédit. L’IA peut accélérer la collecte de données, repérer des tendances et contribuer à une évaluation mieux éclairée. Ensuite, les analystes crédit et les chargés d’affaires apportent le discernement qui compte le plus lorsque la situation d’une entreprise est complexe ou le risque élevé. Ensemble, ils aident les banques à prendre des décisions de crédit plus rapides, éclairées et explicables, assorties d’une supervision humaine adaptée et d’une justification claire et vérifiable.
L’équilibre entre les deux ne devrait pas être figé. Une demande d’un faible montant et présentant un risque limité peut faire l’objet d’une décision presque entièrement automatisée, tandis qu’une demande plus importante ou plus complexe nécessite un examen humain approfondi. Un octroi de crédit plus rapide et mieux éclairé doit rester explicable et encadré, avec une IA qui assiste les équipes plutôt que de les remplacer.
Une plateforme unique n’est pas un modèle de crédit unique
Le déficit de financement des PME ne sera pas résolu par la simple extension du modèle du crédit aux particuliers.
Crédit aux particuliers et crédit aux PME présentent des caractéristiques différentes, mais la frontière entre les deux n’est pas toujours nette. Une très petite entreprise peut emprunter de manière assez similaire à un particulier, tandis qu’une demande d’un montant plus élevé ou plus complexe nécessite une évaluation approfondie et un accompagnement spécialisé. Les banques devraient donc pouvoir paramétrer le niveau d’automatisation lui-même selon le produit, le montant, le risque et la complexité, plutôt que d’imposer à tous les emprunteurs le même processus standardisé.
Une plateforme de crédit numérique modulaire peut fournir un socle commun tout en prenant en charge plusieurs modèles d’octroi au sein d’une même banque. Elle peut ainsi prendre en charge aussi bien les demandes de crédit aux particuliers réalisées en toute autonomie que l’accompagnement pour les PME, tout en intégrant des outils d’aide à la décision fondés sur l’IA, des mécanismes d’évaluation explicable du risque, des parcours paramétrables et des services d’intégration réutilisables.
En construisant des parcours de prêts pour les particuliers et les PME à partir de fonctionnalités communes, les banques peuvent améliorer l’expérience client sans ajouter de complexité opérationnelle inutile. Elles peuvent également s’adapter plus rapidement à l’évolution des attentes du marché tout en préservant leur gouvernance et leur maîtrise des opérations.
SBS Digital Lending repose sur ce principe et offre aux banques la souplesse nécessaire pour paramétrer l’octroi de crédit selon le produit, le segment de clientèle et le niveau de complexité. SBS Digital Lending est nativement intégré aux systèmes de core banking de SBS. Échangez dès aujourd’hui avec un membre de notre équipe pour découvrir comment SBS Digital Lending peut vous aider à rendre plus flexible l’octroi de crédit aux particuliers et aux PME.
Questions et réponses : l’octroi de crédit aux PME
Les demandes des PME peuvent porter sur des montants plus élevés, impliquer plusieurs parties prenantes, reposer sur des données plus hétérogènes et nécessiter une analyse du risque de crédit plus complexe. Elles exigent donc des parcours capables d’adapter le niveau d’automatisation et d’intervention humaine.
Les banques devraient suivre les délais de décision et de mise à disposition des fonds, les taux de conversion et de finalisation des demandes, ainsi que l’efficacité du processus d’octroi. Elles devraient également prendre en compte le volume de crédits effectivement décaissés, la productivité des chargés d’affaires, la qualité du crédit, la satisfaction client et les possibilités de développer la relation commerciale.
Les banques peuvent s’appuyer sur les données de flux de trésorerie, l’open banking, la capture intelligente de documents, le KYC, les outils d’analyse et les workflows paramétrables. Ces technologies permettent d’évaluer les demandes plus efficacement et de prendre en charge différents parcours clients. L’intégration au core banking et à la gestion des crédits existants permet également de moderniser le module spécifique à l’octroi sans remettre en cause l’ensemble de l’infrastructure.
Non. Une plateforme de crédit numérique composable peut mutualiser les fonctionnalités communes tout en permettant aux banques de paramétrer des parcours d’octroi distincts selon le produit, le segment de clientèle et le niveau de complexité.