- L’Autorité bancaire européenne (ABE) prévoit de simplifier le cadre de reporting, d’alléger la charge qui pèse sur les banques et de renforcer l’efficacité du secteur bancaire européen.
- Les mesures de reporting révisées devraient entrer en vigueur à compter du 30 septembre 2027.
- Ce nouveau cadre intégrera notamment les nouvelles exigences liées à IFRS 18, aux critères ESG ainsi qu’à la révision fondamentale du portefeuille de négociation (FRTB).
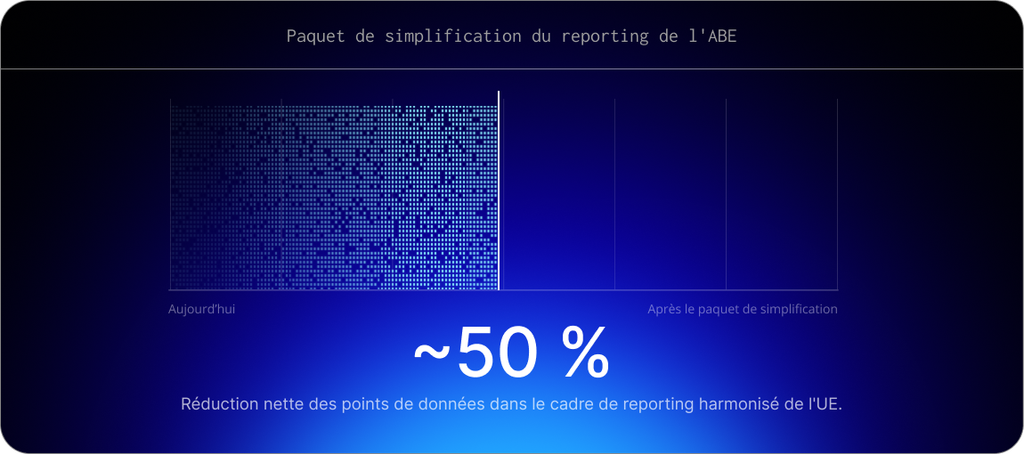
L’Autorité bancaire européenne (ABE) prévoit d’introduire de nouvelles mesures de reporting réglementaire visant à simplifier le processus, à alléger la charge qui pèse sur les banques et à renforcer le secteur bancaire européen en le rendant plus compétitif. Selon l’ABE, cette simplification devrait entraîner une réduction nette globale d’environ 50 % du nombre de points de données pour ce dispositif de reporting de l’UE harmonisé qui couvre notamment le reporting régulier, les études d’impact quantitatives (QIS) et les données collectées pour les stress tests menés à l’échelle de l’UE.
Dans le cadre de son examen le plus approfondi du dispositif depuis plus de dix ans, l’ABE indique que les normes techniques d’exécution (NTE) relatives au reporting prudentiel sont au cœur de cette révision, qui recentre les exigences sur les informations jugées « indispensables ». Cette simplification permettrait, à elle seule, de réduire de 16 % les volumes de données récoltées et prévoit également de réduire la fréquence des déclarations, de renforcer la proportionnalité du dispositif et d’intégrer les collectes ponctuelles de données.
« L’Autorité bancaire européenne fait progresser un ensemble complet de mesures de simplification et d’efficacité afin de rendre le reporting prudentiel dans l’ensemble de l’UE plus simple, plus intelligent et plus proportionné », souligne l’ABE dans un rapport récent.
« Cette initiative adopte une approche globale : elle porte à la fois sur les exigences de reporting existantes et sur les nouvelles exigences à l’échelle de l’UE ; elle renforce la coordination du reporting européen et national ; et elle pose les bases d’un reporting intégré et d’un meilleur partage des données », ajoute-t-elle.
La phase de consultation de l’initiative est terminée et l’ABE prévoit que le texte définitif sera prêt d’ici la fin de l’année 2026. Le nouveau cadre devrait entrer en vigueur à compter du 30 septembre 2027, ce qui laisse aux banques moins d’un an pour se préparer à d’importants changements opérationnels.
Quelles mesures prévoit le dispositif de simplification de l’ABE ?
L’ABE a souligné que le dispositif vise à alléger la charge de reporting des banques de l’UE tout en garantissant que les autorités de surveillance reçoivent toujours les informations dont elles ont besoin pour exercer leurs responsabilités de supervision.
« La nouvelle approche réduirait la charge inutile tout en préservant la qualité et la pertinence des informations dont les autorités de surveillance ont besoin. Elle devrait également faciliter le partage des données et favoriser un reporting plus intégré à travers l’Europe » a déclaré en avril François-Louis Michaud, président de l’ABE.
En plus de réduire les points de données, la réforme touchera l’ensemble du cadre de reporting, notamment :
- Une réduction nette d’environ 50 % des points de données des QIS et des stress tests, tout en intégrant de nouvelles exigences relatives à IFRS 18, aux critères ESG et à la révision fondamentale du portefeuille de négociation (FRTB). Cette réduction s’appliquera également aux collectes de données destinées aux analyses comparatives prudentielles (SBP), qui ne s’appliquent pas nécessairement à tous les établissements du marché.
- L’intégration au reporting régulier de données liées à la fois aux stress tests à l’échelle de l’UE et aux SBP – ce qui réduirait les points de données respectivement d’environ 55 % et jusqu’à 65 %. Cela ne signifie pas que ces collectes seront supprimées : seule une partie des données sera intégrée aux collectes COREP, FINREP et ESG, tandis que certaines données, comme les projections, devront toujours être produites directement dans le cadre des collectes QIS et des stress tests.
- Par ailleurs, la réduction des points de données pour les collectes QIS et les stress tests ne prendra effet qu’en 2029. Toutefois, dès 2027, les établissements devront travailler à l’alignement des exigences qui font double emploi entre les collectes QIS et les stress tests, d’une part, et le reporting réglementaire, d’autre part, afin de permettre la réutilisation des données.
- Une réduction de la fréquence des déclarations et un périmètre plus restreint pour certains états déclaratifs.
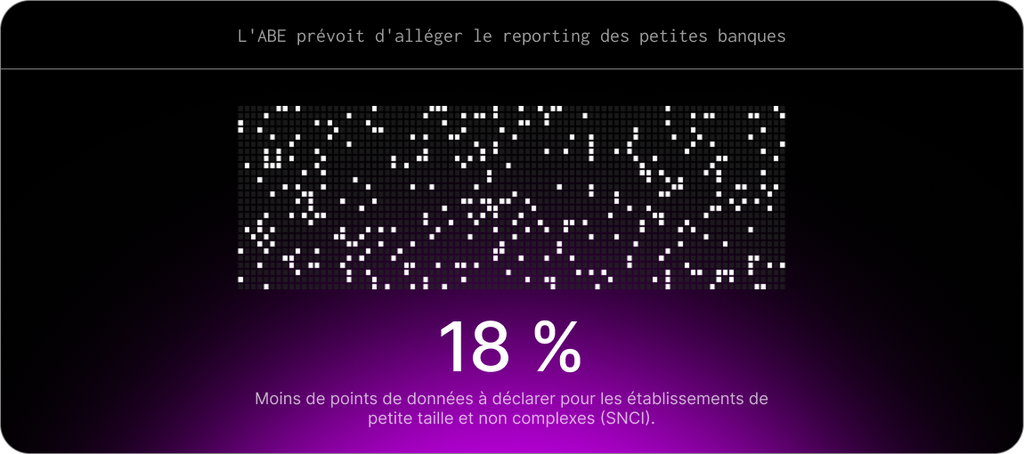
- Une proportionnalité accrue pour les petits établissements non complexes (SNCI), grâce à une approche « core plus supplement » – socle commun avec des compléments spécifiquement applicables à certains établissements – qui propose un template de reporting de base et réduit de 18 % les points de données à déclarer.
- Un alignement des définitions entre les cadres de reporting afin d’éviter les chevauchements et les doublons.
- La création d’un répertoire public à l’échelle de l’UE recensant les demandes de données prudentielles, avec de nouvelles orientations destinées à harmoniser la manière dont les autorités européennes et nationales conçoivent et enregistrent ces demandes.
- Un cycle d’évolution plus stable, avec des mises à jour limitées à une ou deux versions par an.
Que signifient ces changements pour les banques ?
Le dispositif de reporting révisé de l’Autorité bancaire européenne ne vise pas simplement à réduire les obligations déclaratives : il traduit une évolution vers un reporting réglementaire intégré et fondé sur les données.
Bien que le nombre de déclarations et de les points de données diminue les banques devront moderniser leur gouvernance des données et leur architecture de reporting pour répondre aux nouvelles exigences réglementaires. Elles devront également revoir les correspondances entre données, les dictionnaires de données, les contrôles de validation et les processus de production, puis tester les résultats.
Il semble peu probable que les changements apportés au modèle de points de données (DPM) 4.4 nécessitent une refonte de la gouvernance et de l’architecture des données. Toutefois, puisque l’ABE s’oriente clairement vers un reporting de plus en plus granulaire et intégré, le moment peut être venu d’engager ce travail.
Parallèlement et à plus long terme, l’ABE, en collaboration avec le Comité conjoint de reporting bancaire, entend s’appuyer sur des sources de données fiables couvrant les reportings prudentiels, de résolution et statistiques, réunies au sein d’un dictionnaire de données commun.
Autrement dit, les banques devront dépasser la simple saisie des états déclaratifs et se concentrer sur la gouvernance des données, notamment sur les définitions, la traçabilité et la cohérence entre FINREP, COREP, ESG, les stress tests et les analyses comparatives.
Comment les banques peuvent-elles se préparer aux changements ?
Les banques doivent commencer à évaluer les conséquences opérationnelles dès que possible, afin de préparer leur architecture de reporting bien avant l’échéance de septembre 2027.
Anticiper est essentiel : la simplification du reporting de l’ABE ne doit pas être confondue avec une déréglementation. Si l’ABE cherche à rendre le cadre plus lisible, mieux coordonné et plus efficace, ces changements marquent le passage d’un reporting fondé sur l’accumulation à un reporting fondé sur l’optimisation.
SBS Regulatory Reporting accompagne les banques et les établissements financiers dans l’anticipation et l’automatisation de leurs obligations réglementaires, notamment l’analyse d’impact, l’intégration native des contrôles, la traçabilité des données, la couverture des exigences européennes et locales, et l’adaptation aux évolutions du modèle de points de données.
Face à un cadre plus intégré, la capacité à produire un reporting fiable, contrôlé et évolutif deviendra un avantage opérationnel clé pour les banques à mesure qu’elles s’adapteront au dispositif de simplification de l’ABE dans les prochains mois.
Vous souhaitez en savoir plus sur la simplification réglementaire, l’automatisation et les nouvelles obligations de reporting ? Contactez nos experts SBS Regulatory Reporting et faites de la conformité un avantage concurrentiel.
Questions-réponses : dispositif de reporting simplifié de l’Autorité bancaire européenne
Le texte définitif du cadre révisé devrait être prêt d’ici la fin de 2026, à l’issue d’une période de consultation publique, achevée en juillet. Les nouvelles mesures de reporting devraient entrer en vigueur à compter du 30 septembre 2027.